Quase toda empresa pequena e média responde à pergunta "quanto temos em caixa?" abrindo o aplicativo do banco e lendo o saldo. É o número errado — ou, mais precisamente, é um dos três números, e normalmente o menos útil para decidir alguma coisa.
Isso não é preciosismo de tesouraria. A diferença entre esses números é o que separa uma empresa que sabe se pode comprar estoque na semana que vem de uma que descobre no dia 28 que não vai dar.
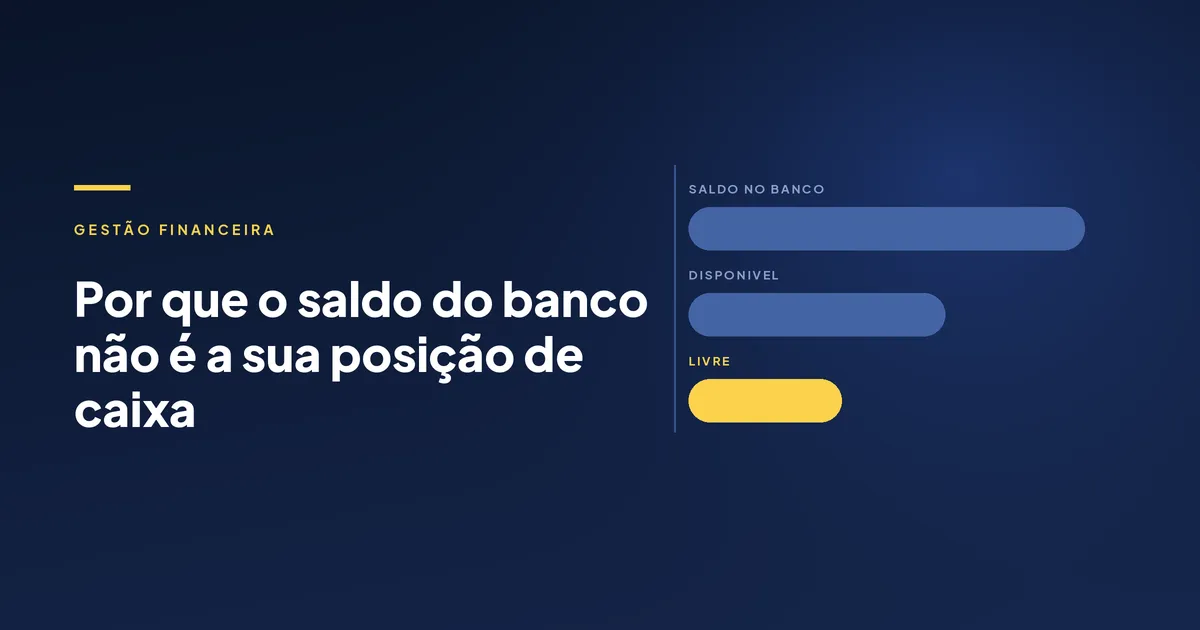
Os três números:
Número | O que é | Para que serve |
|---|---|---|
Saldo no banco | O que o extrato mostra agora, somando todas as contas | Conferir se o extrato bate com o sistema |
Disponível | O saldo menos o que já está comprometido e ainda não saiu: cheques, débitos agendados, boletos programados, parcelas de empréstimo | Saber se um pagamento de hoje cabe |
Livre | O disponível menos a reserva operacional: folha, impostos do mês, custos fixos que não se adiam | Decidir qualquer coisa — comprar, investir, antecipar |
O saldo é sempre o maior dos três e o único que o banco entrega pronto. Os outros dois a empresa precisa construir — e é aí que a conversa trava, porque construir exige juntar dado bancário com dado do contas a pagar e do contas a receber, que normalmente moram em lugares diferentes.
Seis razões pelas quais o extrato engana:
1. O dinheiro tem datas diferentes de chegada.
Venda no cartão de crédito, boleto, Pix e antecipação liquidam em prazos distintos. Uma empresa que vendeu bem na sexta pode ter saldo baixo na segunda simplesmente porque o dinheiro ainda está em trânsito. O extrato mostra o que chegou, não o que está a caminho.
2. Parte do saldo já tem dono.
Débito automático agendado, parcela de empréstimo, folha que roda daqui a três dias. Tudo isso já está decidido e ainda aparece como saldo. É a diferença mais básica entre saldo e disponível, e é a que mais causa susto.
3. Recebível antecipado é caixa emprestado.
Antecipar recebível aumenta o saldo hoje e reduz a entrada futura, com desconto. Uma empresa que antecipa com frequência convive com um saldo que parece saudável e um fluxo futuro cada vez mais magro. O extrato não distingue entrada de venda de entrada de antecipação.
4. O saldo está espalhado.
Três bancos, cinco contas, duas delas com saldo preso por garantia. Somar números de telas diferentes, em horários diferentes, não produz uma posição — produz uma estimativa desatualizada.
5. Ninguém olha o mesmo instante.
Se o extrato do banco A é das 9h e o do banco B é das 15h, e no meio disso houve transferência entre eles, a soma está errada. É um erro silencioso, porque nenhum dos dois números está errado isoladamente.
6. Em 2027, parte do dinheiro deixa de passar pela conta.
O split payment da reforma tributária separa o tributo no instante da liquidação da venda. O valor que entra na conta passa a ser sistematicamente menor que o valor faturado, e a diferença vira um fluxo separado a conciliar. Quem hoje já tem dificuldade de responder "quanto temos em caixa" vai ter mais.
A pergunta certa não é "qual é o saldo". É "quanto eu posso comprometer hoje sem quebrar o dia 10".
A posição de caixa depende de o dado bancário chegar sozinho A Openi conecta os bancos da empresa aos sistemas financeiro, contábil e fiscal, trazendo saldo, extrato e lançamento em tempo real para dentro do ERP. É a base sem a qual qualquer relatório de posição de caixa nasce desatualizado. |
Como montar uma posição de caixa que se sustenta?
Não precisa de sistema de tesouraria para começar. Precisa de três decisões e de uma rotina.
Defina o instante. Toda posição de caixa é de um momento. Escolha um — início do dia, por exemplo — e colete todos os saldos referentes a ele. Posição feita com números de horários diferentes não é posição.
Separe o comprometido. Liste o que já está agendado para sair nos próximos dias e subtraia. Esse é o disponível. É a primeira vez que o número começa a servir para decidir.
Defina a reserva operacional. Folha, impostos e custos fixos do mês corrente. Subtraia. O que sobra é o livre — e esse é o número que vai para a reunião.
Projete entradas por data de liquidação, não por data de venda. Vender no dia 5 não é receber no dia 5. A projeção precisa respeitar o prazo real de cada meio de pagamento.
Marque o que é antecipação. Entrada por antecipação precisa de rótulo próprio, porque ela já consumiu um recebível futuro. Sem esse rótulo, a projeção fica otimista por construção.
O teste de uma minuto Peça a alguém do financeiro a posição de caixa agora. Três perguntas: De que horas é esse número? Se a resposta for "de hoje de manhã" e já forem 16h, ele não serve para decidir pagamento de hoje. Esse número já desconta o que vai sair esta semana? Se não, é saldo, não é disponível. Quanto dele é antecipação? Se ninguém souber, a projeção dos próximos 30 dias está otimista. Se as três respostas demorarem, o problema não é a pessoa. É que o dado bancário não chega sozinho. |
Por que isso trava na prática?
A razão quase sempre é a mesma e é desanimadoramente simples: alguém precisa entrar em cada banco e trazer o número. Enquanto for assim, três coisas são inevitáveis.
A posição é sempre de ontem. Ninguém vai refazer a coleta manual três vezes por dia.
A posição é frágil. Depende de uma pessoa específica ter feito uma tarefa específica.
A posição não escala. Abrir uma conta nova em outro banco aumenta o trabalho de forma permanente.
Quando o saldo e o extrato chegam ao sistema por conexão direta, as três coisas se invertem. A posição passa a ser do instante, não depende de ninguém e não piora quando a empresa cresce. É essa camada que a Openi resolve: integração entre os bancos e os sistemas da empresa, com saldo e lançamento chegando em tempo real ao financeiro, ao contábil e ao fiscal.
Uma nota sobre frequência de atualização O padrão do Open Finance Brasil define um mínimo de 420 consultas de saldo por mês, por conta e por sistema consumidor — cerca de 14 por dia. Para posição de caixa, isso é bastante. Atualizar início do dia, meio da manhã, início e fim da tarde cobre a necessidade de quase qualquer empresa de médio porte. Quem promete "saldo a cada minuto" via Open Finance está prometendo algo que o padrão não entrega. |
Perguntas frequentes:
Qual a diferença entre saldo e posição de caixa?
Saldo é o que o extrato mostra em um momento. Posição de caixa é o saldo ajustado pelo que já está comprometido e pelo que ainda vai entrar, respeitando as datas reais de liquidação. Saldo é um dado; posição é uma leitura construída.
Com que frequência preciso atualizar a posição de caixa?
Depende de quanto a empresa movimenta por dia. Para a maioria das empresas de médio porte, uma atualização no início do dia e outra no meio da tarde resolvem. O que não funciona é atualizar uma vez por semana e decidir pagamento com base nisso.
Antecipar recebíveis melhora a posição de caixa?
Melhora o saldo de hoje e piora o fluxo futuro, com desconto. É uma ferramenta legítima de capital de giro, mas precisa aparecer rotulada como antecipação na projeção — senão a empresa acha que está gerando caixa quando está trocando caixa futuro por caixa presente.
O split payment vai mudar a posição de caixa?
Sim. Com o split payment, parte do valor de cada venda é separada no instante do pagamento e vai direto ao governo. O valor creditado passa a ser menor que o faturado de forma sistemática, e a conciliação precisa considerar o valor segregado além do valor recebido. A implantação é gradual e começa de forma facultativa, prevista para o segundo semestre de 2027.
Dá para fazer isso em planilha?
Dá, e muita empresa faz. O limite da planilha não é o cálculo — é a coleta. Enquanto alguém precisar entrar em cada banco para alimentar a planilha, a posição vai ser sempre de algumas horas atrás, e vai depender de uma pessoa estar disponível.