O Pix permite que empresas recebam pagamentos em poucos segundos, mas rapidez não garante que cada entrada seja registrada corretamente. Para conciliar sem retrabalho, é preciso ligar o crédito bancário à venda, cobrança ou título correspondente e tratar exceções antes de dar baixa. Este guia mostra como organizar esse processo em pequenos negócios, equipes financeiras e escritórios contábeis.
O que importa para receber e conciliar melhor
- Conciliação é comparar os créditos confirmados no banco com as operações registradas no sistema, não apenas conferir o saldo.
- Uma referência única por cobrança facilita identificar a venda que originou cada pagamento.
- Valores divergentes, pagamentos repetidos e estornos devem ir para uma fila de análise, não para baixa automática.
- Separar movimentações pessoais e empresariais ajuda a classificar corretamente as entradas.
Como o Pix funciona nas rotinas de uma empresa
O Pix é um meio de pagamento instantâneo que permite transferências e pagamentos a qualquer hora, inclusive em fins de semana e feriados. Para a rotina empresarial, isso significa que entradas podem ocorrer fora do horário em que a equipe financeira acompanha o banco.
O cliente pode pagar por chave, QR Code ou dados de pagamento disponibilizados pela empresa. O crédito na conta, porém, não identifica sozinho qual pedido, nota ou parcela foi quitada. Essa associação depende das informações registradas na cobrança e da integração entre banco, sistema de vendas e financeiro.
O Banco Central reúne informações sobre o funcionamento do sistema e seus recursos na página oficial sobre o Pix e seus participantes. Na prática, a empresa deve confirmar o crédito no extrato ou na integração bancária antes de considerar a cobrança paga.
Por que receber rápido não significa conciliar automaticamente
O pagamento pode cair em segundos, mas ainda assim ficar sem identificação no sistema. Isso acontece, por exemplo, quando vários clientes pagam o mesmo valor, quando o comprovante é enviado sem referência ou quando a venda foi registrada em outro canal.
Um QR Code vinculado a uma cobrança individual tende a facilitar a identificação porque relaciona o pagamento à operação. Já uma chave ou código reutilizado pode exigir conferência adicional. Em qualquer formato, o comprovante enviado pelo cliente é um apoio, não substitui a confirmação do crédito bancário.
Também é importante distinguir pagamento pendente, crédito confirmado e devolução. Se a equipe baixa uma venda com base apenas em uma mensagem ou comprovante, pode registrar como recebido um valor que não entrou na conta.
Como conciliar pagamentos recebidos em cinco etapas
- Registre a cobrança: inclua valor, data, cliente e uma referência que também apareça no sistema financeiro.
- Importe os movimentos bancários: obtenha os créditos e débitos da conta, manualmente ou por integração autorizada.
- Faça a correspondência: compare valor, data, conta e referência da cobrança com o movimento confirmado.
- Baixe o que foi identificado: atualize o título ou recebível somente quando houver correspondência suficiente.
- Analise as exceções: investigue diferenças, pagamentos sem referência, duplicidades e devoluções antes de ajustar os registros.
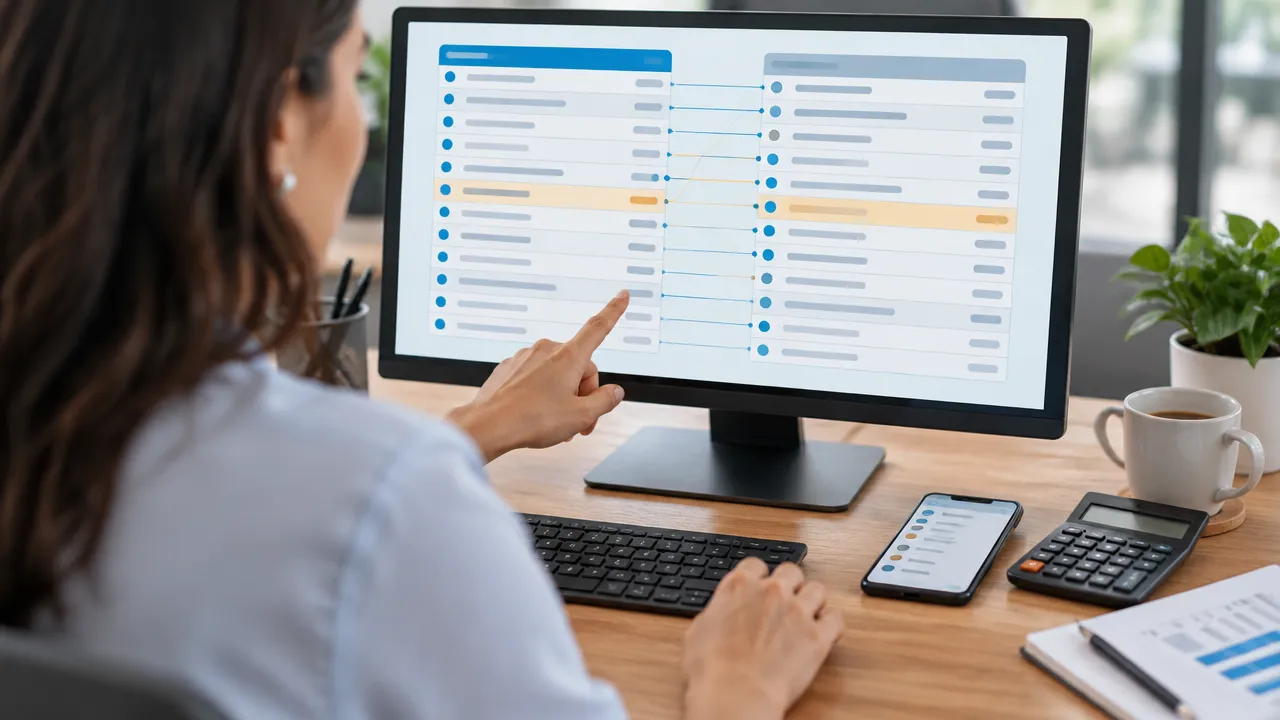
Uma planilha de controle pode funcionar para pouco movimento, desde que tenha identificador da operação, valor, data, status e responsável pela análise. Quando o volume cresce, procurar cada entrada manualmente consome tempo e aumenta o risco de erro, especialmente se a empresa recebe por várias contas ou canais.
Quais exceções precisam de tratamento manual
Uma conciliação confiável não força todas as entradas a caberem em uma regra automática. O sistema deve destacar situações que precisam de confirmação humana, mantendo o histórico da decisão.
- Valor diferente: confira desconto, pagamento parcial, taxa ou erro no registro da venda.
- Entrada sem referência: procure a cobrança por cliente, data e valor, sem assumir a correspondência.
- Pagamento duplicado: confirme se houve duas liquidações e avalie a devolução conforme o procedimento da empresa.
- Estorno ou devolução: registre o movimento ligado à operação original para preservar o histórico.
Para cada exceção, defina quem investiga, qual evidência precisa ser guardada e como a correção será lançada. Essa rotina evita que diferenças antigas se acumulem e distorçam o saldo de contas a receber.
Como organizar o processo em empresas e escritórios contábeis
O melhor desenho depende do volume, dos canais de venda e dos sistemas usados. Uma empresa pequena pode começar padronizando referências e revisando diariamente os créditos. Uma operação com alto volume tende a se beneficiar de integração entre banco, plataforma de cobrança, sistema de vendas e software contábil.
A automação deve apoiar a identificação e a baixa, sem esconder casos duvidosos. Defina regras de correspondência, limites de tolerância e uma fila de pendências. Assim, a equipe concentra a revisão no que realmente exige decisão, em vez de conferir manualmente cada lançamento.
A Openi integra dados bancários a sistemas financeiros e contábeis e oferece automações configuráveis para reduzir tarefas manuais. Para empresas que recebem por diferentes bancos, esse tipo de integração pode ajudar a reunir movimentos e encaminhar informações aos sistemas já usados, mantendo controles e validações definidos pela operação.
Perguntas frequentes
O que acontece se um MEI receber muitos pagamentos por Pix?
O MEI pode receber por Pix, mas o meio de pagamento não substitui o controle das receitas. Registre cada venda ou serviço, guarde comprovantes e confira as obrigações fiscais aplicáveis à atividade. Separe, sempre que possível, movimentações pessoais e empresariais para identificar a origem de cada entrada.
Como conciliar pagamentos recebidos por Pix na empresa?
A conciliação consiste em comparar os pagamentos confirmados na conta bancária com vendas, cobranças ou títulos em aberto. Para funcionar bem, cada recebimento precisa ser associado a uma referência da operação. Valores sem correspondência ficam para análise, em vez de serem baixados automaticamente como venda conciliada.
Receber dinheiro por Pix gera imposto automaticamente?
Não. Receber por Pix, por si só, não cria um imposto sobre cada transferência. O tratamento depende do motivo da entrada: uma venda, um serviço, um empréstimo e uma transferência entre contas próprias têm naturezas diferentes. Registre a origem e consulte orientações contábeis e fiscais para o caso da empresa.
Transferir dinheiro entre contas da mesma pessoa paga imposto?
Não há cobrança de imposto apenas porque o dinheiro foi transferido entre contas da mesma pessoa. Ainda assim, mantenha comprovantes que mostrem a origem e o destino do valor, especialmente se as contas forem usadas também para movimentações empresariais. Essa documentação ajuda a evitar que transferências próprias sejam confundidas com receitas.
A chave Pix é suficiente para identificar e conciliar uma venda?
A chave Pix identifica uma conta para facilitar o pagamento, mas não substitui o controle da operação. Para a empresa, o mais importante é associar cada entrada a uma venda, cobrança ou título, guardar o comprovante e conferir se o valor foi efetivamente creditado antes de baixar a obrigação no sistema financeiro.